Проще простого: кто и при каких обстоятельствах имеет право на подачу упрошенной декларации?
Неприятная процедура заполнения налоговой декларации знакома каждому предпринимателю. Начинающего или малоопытного человека сам процесс ее подачи может и напугать, и ввести в ступор. Многим знакомы ситуации, когда из-за неверно указанных данных документ приходится заполнять заново снова и снова, и даже многочисленные самоучители не страхуют новичка от ошибок. Конечно, можно нанять бухгалтера, но, если вы в начале пути, такой шаг не всегда экономически оправдан. И, конечно, новость о появлении простой формы, названной ФНС «упрощенной», была встречена малым бизнесом с неподдельным восторгом. Вот только пользоваться ей можно далеко не всем…
Единая упрощенная налоговая декларация – так полностью называется этот документ. Он был разработан в качестве альтернативы «нулевой» декларации, чтобы упростить жизнь тем компаниям, которые временно не получают дохода от своей деятельности. А это означает, что, если у вас в «плюсе» хотя бы 1 рубль, вы уже не имеете право на подачу «упрощенки».
Можете ли вы заполнить классическую большую налоговую декларацию при отсутствии дохода или прибыли? Конечно! Ведь существование единой более простой формы не отменяет обычной. Поэтому сдача отчетности «по старинке» ни в коем случае не будет считаться нарушением.
На какие налоги распространяется упрощенная форма отчетности?
- НДС
- Налог на прибыль
- УСН
- Единый сельскохозяйственный налог
Во всех остальных случаях вы обязаны подавать сведения в традиционной форме, вне зависимости от того, работаете ли вы в «плюс», или в «ноль».
Как заполнять бланк «упрощенки»?
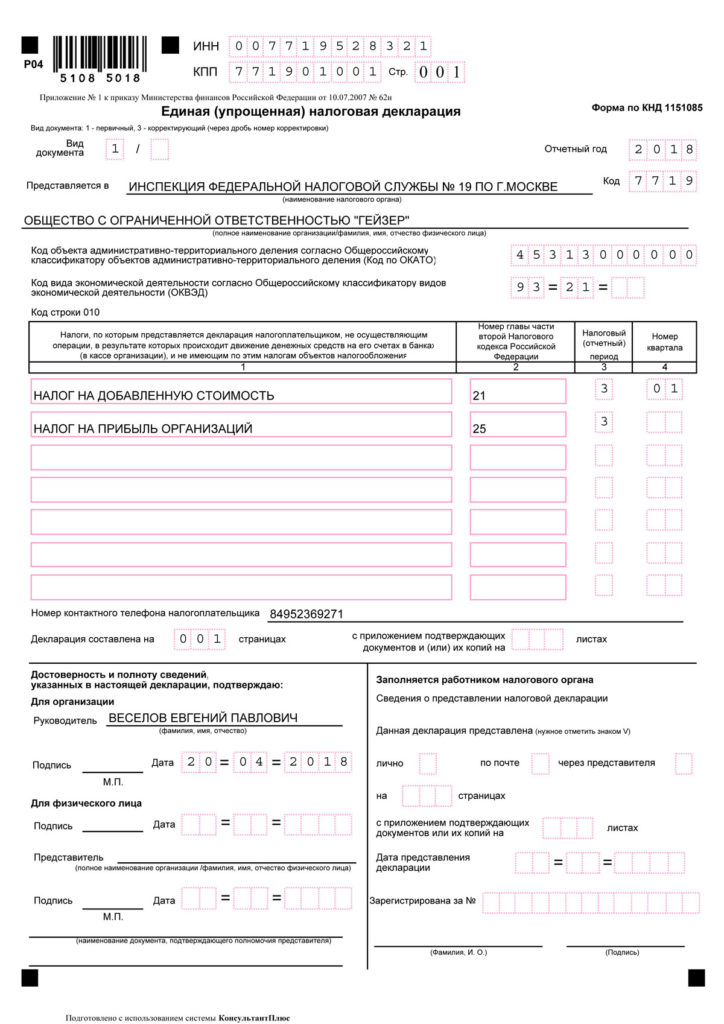
Простота этой формы заключается в том, что не нужно указывать ни доходы, ни расходы: только вид деятельности, данные компании (ИП, либо другого юридического лица), вид налога и период, за который подается документ (он указывается в виде кодов).
Ниже приводим образец заполнения единого упрощенного бланка, где наглядно продемонстрировано вышесказанное.
Как правильно пронумеровать период?
- Для налога на прибыль и НДС актуальны такие цифры, соответствующие количеству месяцев: 3 (обозначение 1 квартала), 6 (обозначение полугодия), 9 (9 месяцев), 0 (1 год)
- УСН и ЕСХН соответствует одно число – 0 (обозначающее 12 месяцев).